
Mnoho investorů tvrdí, že má peníze dobře rozdělené, a přitom nikdy neověřilo, co jejich portfolio skutečně dělá. Rozložení rizika investic totiž neměří počet položek ve výpisu, nýbrž to, jak se jednotlivé pozice chovají, když se trh obrátí. Tento článek popisuje chyby, kvůli kterým portfolio chrání méně, než si majitel myslí. Přečtete si také, podle čeho je poznáte dříve, než je ukáže až prudký pokles cen. Text je určen investorům, kteří chtějí vědět, zda jejich rozložení funguje.
Kolik pozic a jak různých typů potřebujete, aby diverzifikace rizika fungovala
Samotný počet pozic diverzifikaci nezaručuje. Záleží na tom, jak odlišně se jednotlivé tituly chovají v různých tržních situacích, nikoli na tom, kolik tickerů nebo fondů si investor koupil. Dobrá investiční strategie proto začíná otázkou, čím se dvě pozice od sebe liší, a teprve potom otázkou, kolik jich má být.
Iluze počtu a důvod, proč deset podobných pozic riziko výrazně nesníží
Podle často citovaných výpočtů má portfolio zhruba dvaceti různorodých akcií riziko asi o 55 % nižší než portfolio s jedinou akcií. Za hranicí dvaceti až třiceti titulů už každá další pozice snižuje celkové riziko jen nepatrně. Nákup desítek podobných akcií ze stejného sektoru nebo regionu proto přidanou hodnotu prakticky nepřináší.
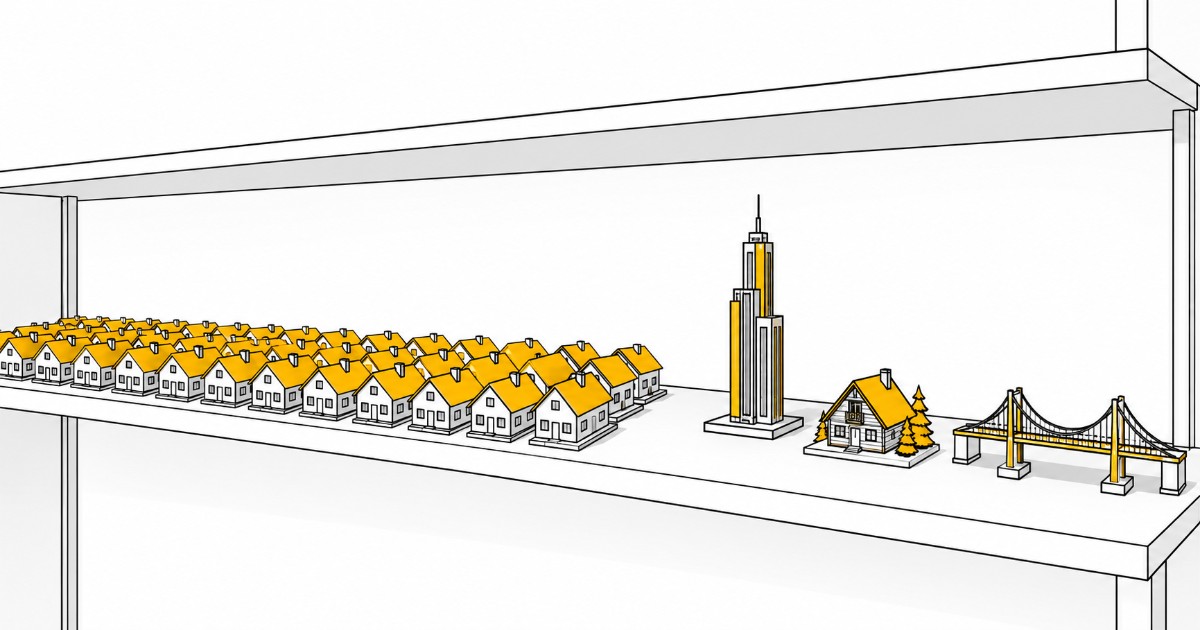
V praxi to vypadá takto. Investor drží deset technologických firem z jednoho trhu a cítí se jistě, protože výpis je dlouhý. Při propadu celého odvětví však klesnou všechny pozice současně a délka výpisu nic nezměnila. Právě tehdy se ukáže, že investor nevlastnil deset různých příběhů, nýbrž jeden příběh v deseti podobách.
Proč diverzifikace často selže přesně v krizi, kdy má chránit nejsilněji
Za klidného trhu bývá korelace mezi aktivy nízká, a portfolio se proto zdá dobře rozložené. Při finanční krizi v roce 2008 i při pandemii covidu-19 však korelace prudce vzrostla. Investoři prodávali prakticky vše najednou, bez ohledu na typ aktiva, a ochranný efekt rozložení se právě v okamžiku plošného výprodeje citelně oslabil.
Proč je důležité sledovat vzájemnou závislost pozic, popisuje i rozbor, jak správně diverzifikovat a hlídat korelaci. Z něj plyne jednoduchá zásada: ověřujte, zda se pozice chovaly odlišně i v minulých krizích, nejen ve vlídných letech.
Rozložení jen mezi tituly nikdy nenahradí rozložení mezi třídami aktiv
Skutečná diverzifikace portfolia znamená rozdělit peníze mezi třídy aktiv, které na stejnou ekonomickou událost reagují odlišně. Akcie desítek firem z různých oborů zůstávají jednou třídou a v recesi mají tendenci klesat společně. Dluhopisy, hotovost nebo nemovitosti se chovají jinak, a proto plní v portfoliu jinou roli.
Rozdíly mezi hlavními třídami aktiv ukazuje přehled níže. Hodnoty jsou obecné charakteristiky, nikoli předpověď výnosů.
| Třída aktiv | Typická role v portfoliu | Reakce na pokles ekonomiky |
|---|---|---|
| Akcie | Dlouhodobý růst hodnoty | Zpravidla výrazný pokles cen |
| Dluhopisy | Stabilní příjem z úroků | Kolísání bývá menší než u akcií |
| Hotovost | Okamžitá dostupnost peněz | Hodnota se nemění, inflace ji však zmenšuje |
| Nemovitosti | Příjem z nájmu a věcná hodnota | Ceny reagují pomaleji a s prodlevou |
Z tabulky vyplývá, že kvalitní diverzifikované portfolio kombinuje aktiva s různou rolí, a ne jen různé názvy v rámci jedné kategorie. Tím se omezují investiční rizika, která vznikají z rozhodnutí v jediném segmentu. Příkladem je portfolio složené jen z akcií jedné země, kde se dobré i špatné zprávy projeví u všech pozic najednou. Naopak kombinace aktiv s rozdílným chováním vyrovnává výkyvy, takže jedna slabá část nezpůsobí propad celku.
Přílišná vázanost na domácí trh jako skrytá koncentrace
Česká republika tvoří jen nepatrný zlomek procenta světové tržní kapitalizace. Kdo drží převážně české akcie a dluhopisy, nesází na rozložení, ale na jednu malou ekonomiku, i když má na účtu desítky pozic. Odborníci tomuto jevu říkají home bias, tedy sklon upřednostňovat domácí trh. Jeho příčiny a dopady na výnosy shrnuje odborný výklad akciové domácí preference (anglicky).
Investoři často sahají po domácích titulech proto, že jim rozumějí a znají jejich jména. Je to pochopitelný návyk, ale investiční portfolio postavené na známosti míří do koncentrace. Modelové příklady ukazují, kam investovat milion korun při středním riziku, a rozdělují peníze mezi akcie, dluhopisy, nemovitosti i likvidní prostředky.
Jak poznat, že vaše rozložení rizika je jen kulisa
Pomoci může krátká kontrola. Zeptejte se, zda by se při propadu jednoho trhu, oboru nebo měny ztratila většina hodnoty portfolia. Pokud ano, existuje rozložení rizika investic pouze na papíře, protože koncentraci skrývá vzhled pestrého výpisu.
Užitečné je také projít portfolio po jednotlivých osách. Zjistěte, kolik procent peněz leží v jednom oboru, v jedné zemi a v jedné měně. Dále si spočítejte, jaký podíl tvoří pozice, které se v minulých krizích pohybovaly stejným směrem. Teprve takový rozbor ukáže, zda jsou peníze skutečně rozdělené, či jen rozdrobené do podobných částí.
Shrnuto: počet pozic nestačí, třídy aktiv se nedají nahradit dalšími tituly a domácí trh tvoří koncentraci, i když navenek vypadá rozmanitě. Kdo tyto tři chyby zná, ví o investování více než většina lidí s dlouhým výpisem. Dobré rozložení rizika investic se pozná podle chování v krizi, nikoli podle počtu položek. A jak by se vaše portfolio zachovalo, kdyby se zhoršily podmínky přesně na tom trhu či v tom oboru, kde máte nyní nejvíce pozic?
